- Antes de invertir: gasta menos de lo que ingresas, elimina deudas caras y crea un colchón de emergencia.
- Con poco dinero, el mayor enemigo son las comisiones: con 1 € por compra, invertir 10 € te cuesta un 10 %.
- Lo que más influye al principio no es dónde inviertes, sino cuánto ahorras y durante cuánto tiempo.
- Diversificar, entender lo que compras y pensar a largo plazo protege más que cualquier «truco».
Índice del artículo
- Antes de invertir: los tres pasos previos
- ¿Cuánto dinero necesitas para empezar?
- Los tipos de inversión, explicados fácil
- Riesgo y plazo: la pareja que lo decide todo
- Tu mejor aliado: el tiempo
- Paso a paso para tu primera inversión
- Los 7 errores más comunes al empezar
- Un apunte sobre impuestos
- En resumen
- Preguntas frecuentes
Mucha gente cree que invertir es cosa de quien tiene miles de euros. No es verdad: hoy se puede empezar con muy poco. Lo que sí es verdad es que, con poco dinero, los errores pesan más. Una comisión de 1 € no se nota en una inversión de 5.000 €, pero es un 10 % de golpe si inviertes 10 €.
En esta guía verás el orden correcto para empezar, cuánto dinero necesitas realmente, qué tipos de inversión existen, cómo evitar que los costes se coman tu dinero y los errores típicos de los principiantes. No te vamos a recomendar ningún producto concreto: el objetivo es que entiendas cómo funciona para que decidas con criterio.
#Antes de invertir: los tres pasos previos
Invertir es el último escalón, no el primero. Si te saltas los anteriores, cualquier imprevisto te obligará a vender tus inversiones en el peor momento.
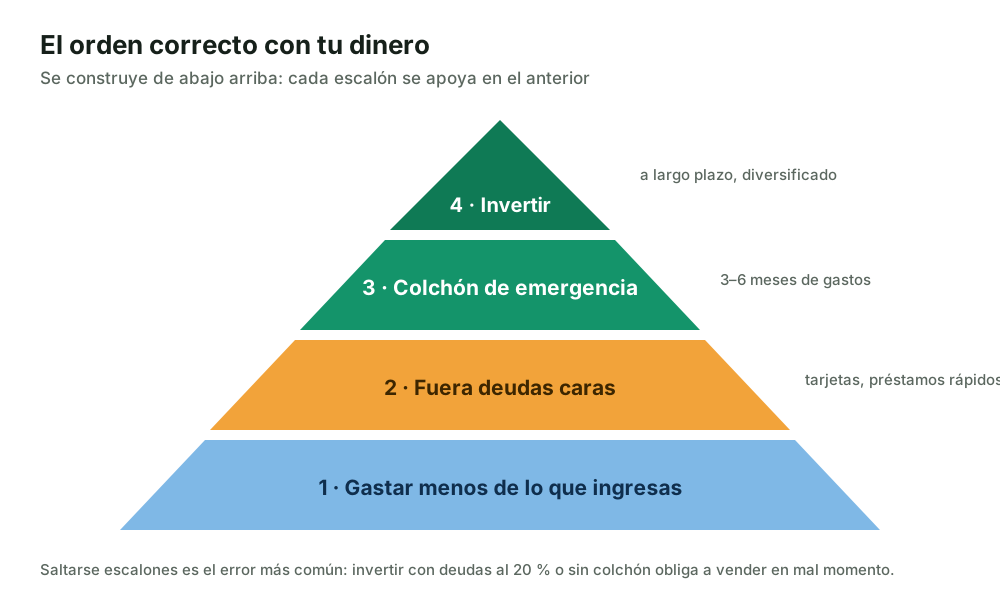
- Gasta menos de lo que ingresas. Parece obvio, pero es la base de todo. Sin un excedente cada mes no hay nada que invertir. Si no sabes a dónde va tu dinero, empieza por apuntar tus gastos durante un mes; la regla 50/30/20 es un buen punto de partida.
- Elimina las deudas caras. Las tarjetas revolving, los préstamos rápidos o los aplazamientos con intereses altos pueden costarte un 20 % anual o más. Ninguna inversión razonable rinde eso de forma fiable. Pagar esa deuda es, en la práctica, la mejor «inversión» sin riesgo que existe. Te enseñamos cómo en cómo salir de deudas.
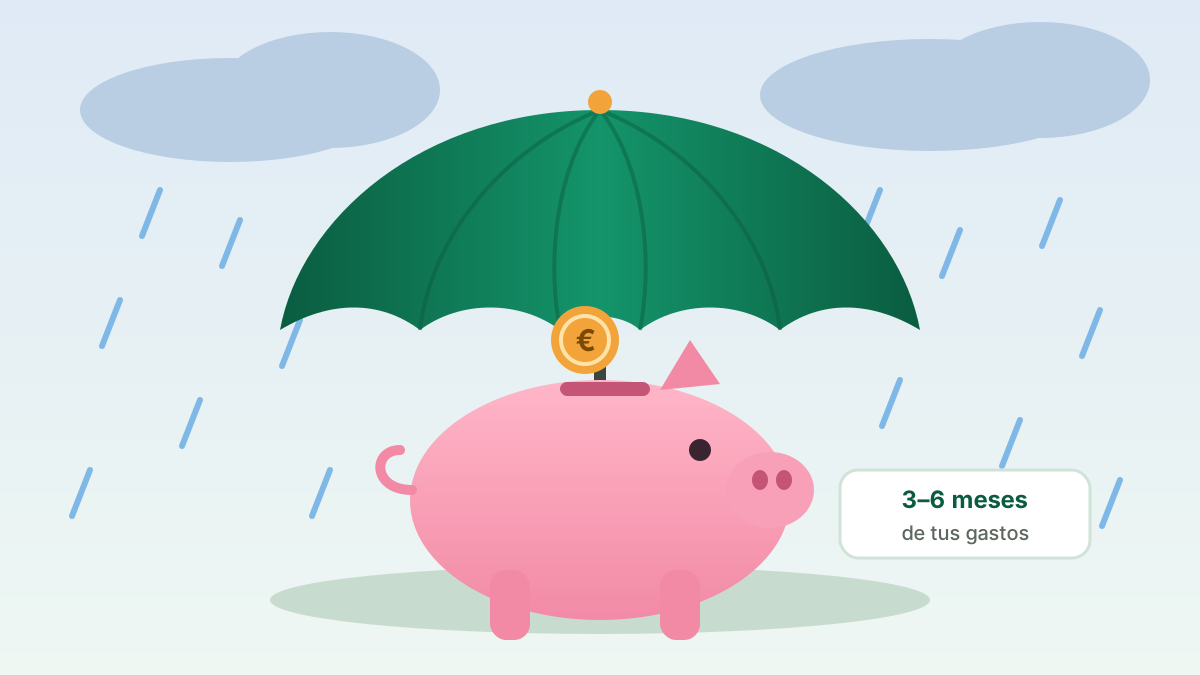
- Crea un colchón de emergencia. Entre 3 y 6 meses de tus gastos, guardados en un sitio seguro y del que puedas sacarlos rápido. Te lo explicamos en detalle en cómo crear tu fondo de emergencia.
Si vives con tu familia y tus gastos son pequeños, tu colchón también lo será. Con 50 € de gastos al mes, tres meses son 150 €. Lo importante es tenerlo antes de invertir, no que sea enorme.
#¿Cuánto dinero necesitas para empezar?
Técnicamente, muy poco: hay productos que permiten aportaciones de pocos euros. Pero la pregunta útil no es «cuál es el mínimo», sino «a partir de qué cantidad tiene sentido cada compra». Y eso depende de las comisiones.
Imagina que tu banco o bróker cobra 1 € por cada compra. Mira cuánto se lleva la comisión según lo que inviertas:
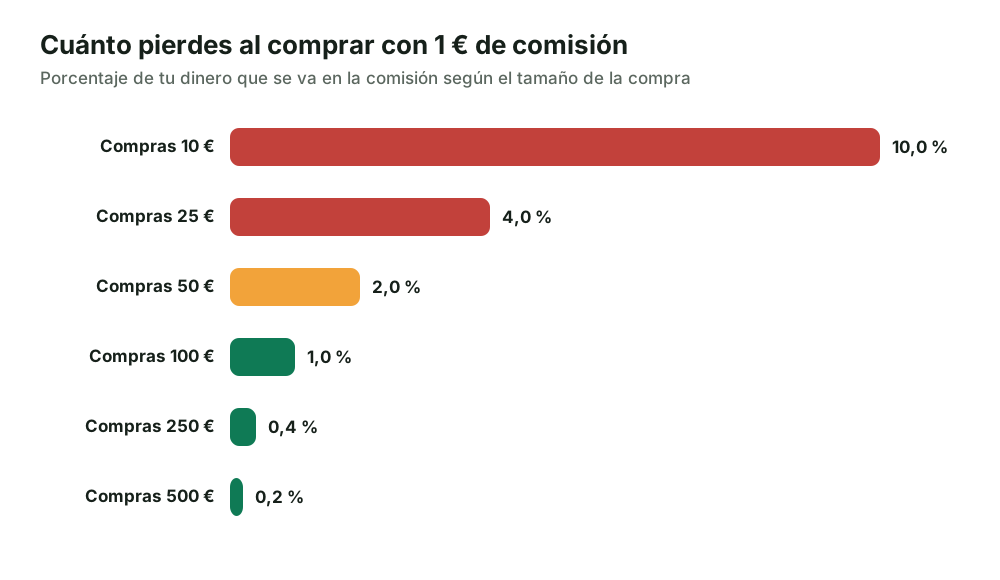
Por eso, cuando tienes poco dinero suele tener más sentido una de estas dos opciones:
- Acumular y comprar con menos frecuencia (por ejemplo, cada dos o tres meses) para que cada compra sea mayor.
- Usar productos o plataformas sin comisión por compra, fijándote también en el coste anual de mantenerlos.
Una regla práctica que usamos en Mi plan: que la comisión de cada compra no supere el 1 % del importe. Con 1 € de comisión, eso significa comprar al menos 100 € cada vez.
#Los tipos de inversión, explicados fácil
Existen muchísimos productos, pero casi todos encajan en unas pocas familias. Conocerlas te ayudará a entender cualquier oferta que veas:
| Tipo | Qué es | Riesgo | Para qué suele usarse |
|---|---|---|---|
| Cuenta remunerada o depósito | Dejas el dinero en el banco a cambio de un interés | Muy bajo (cubierto por el FGD hasta 100.000 €) | Colchón de emergencia, dinero a corto plazo |
| Fondo monetario | Fondo que invierte en préstamos a muy corto plazo | Bajo (no garantizado) | Liquidez que puede esperar unos meses |
| Bonos / renta fija | Prestas dinero a un Estado o empresa a cambio de intereses | Bajo a medio | Estabilizar una cartera |
| Acciones sueltas | Compras un trozo de una empresa concreta | Alto (depende de una sola empresa) | Quien quiere elegir empresas y asume más riesgo |
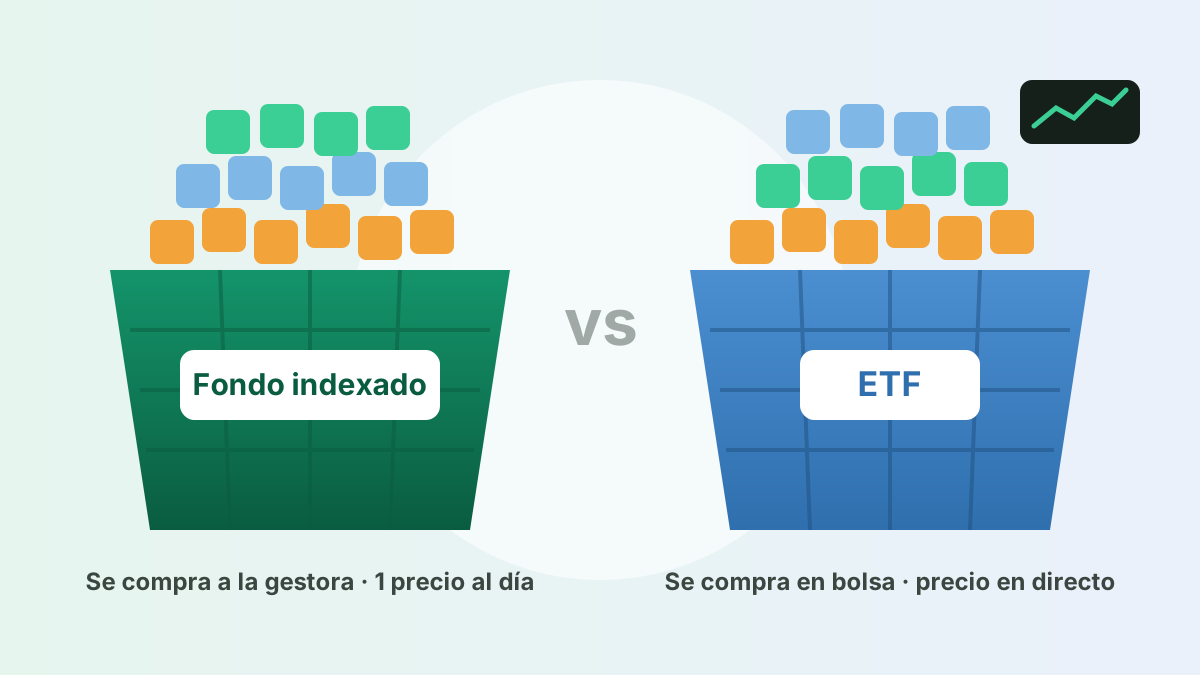
| Fondos indexados y ETF | Una «cesta» con cientos o miles de empresas | Medio-alto, pero diversificado | Inversión a largo plazo con costes bajos |
| Criptomonedas | Activos digitales sin empresa detrás | Muy alto | Especulación; solo dinero que puedas perder |
Si nunca has entendido bien qué es la bolsa, empieza por cómo funciona la bolsa y por qué conviene diversificar. Para profundizar en la opción más usada por los principiantes que invierten a largo plazo, lee fondos indexados vs ETF: diferencias explicadas fácil.
#Riesgo y plazo: la pareja que lo decide todo
La regla más importante de la inversión es sencilla: a más rentabilidad esperada, más riesgo. Las acciones han dado históricamente más que la liquidez a largo plazo, pero algunos años caen un 30 % o más. Eso no es un problema si no vas a necesitar el dinero en 10 años; es un problema enorme si lo necesitas el mes que viene.
Por eso, antes de elegir qué hacer con tu dinero, responde a dos preguntas:
- ¿Cuándo vas a necesitarlo? Si es en menos de 2-3 años, lo prudente suele ser no exponerlo a mucho riesgo.
- ¿Cómo reaccionarías si bajara un 30 %? Si venderías con pánico, tu inversión debería ser más conservadora, porque vender en las caídas es la forma más común de convertir una bajada temporal en una pérdida real.
Desconfía de cualquier promesa de rentabilidad alta y segura a la vez. No existe. Es la señal número uno de una estafa; te lo contamos en cómo detectar estafas financieras.
#Tu mejor aliado: el tiempo
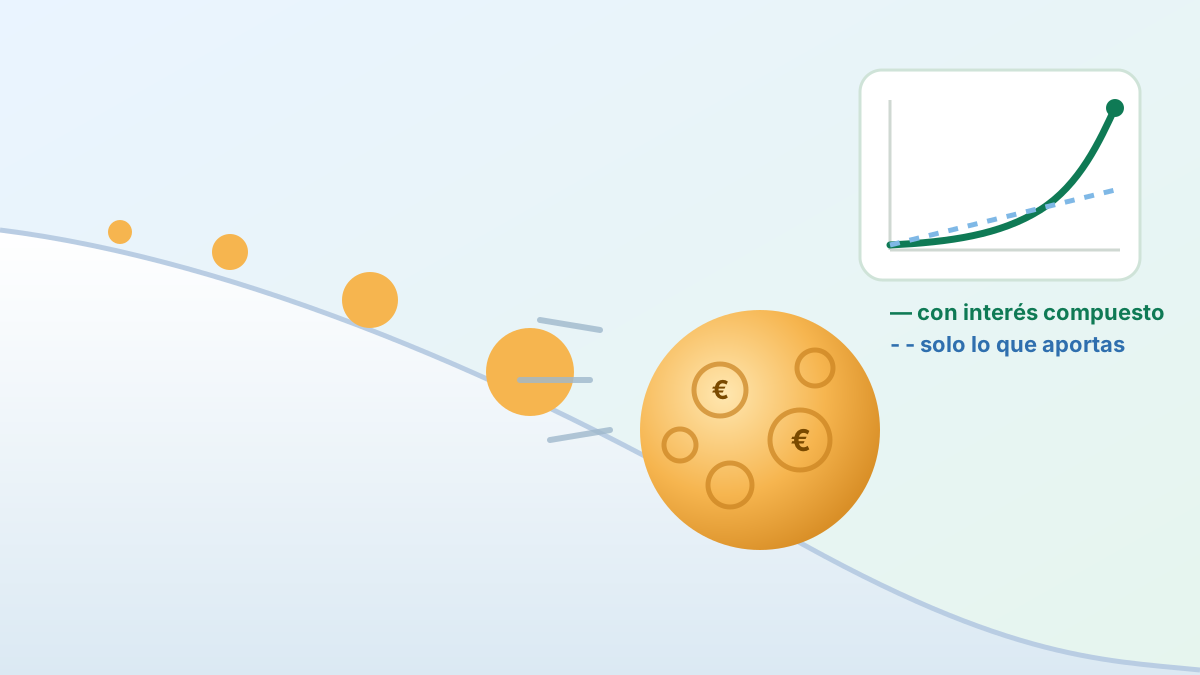
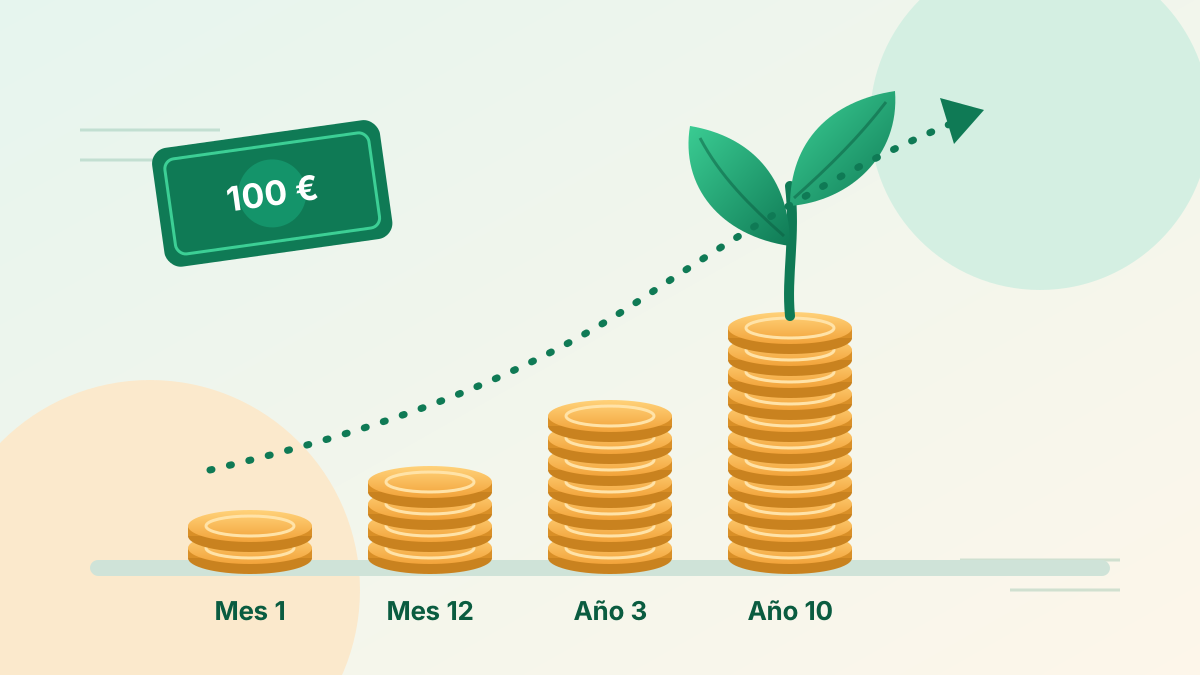
Con poco dinero, lo que más hace crecer tu patrimonio al principio no es la rentabilidad, sino la constancia ahorrando. Y con los años entra en juego el interés compuesto: las ganancias generan nuevas ganancias.
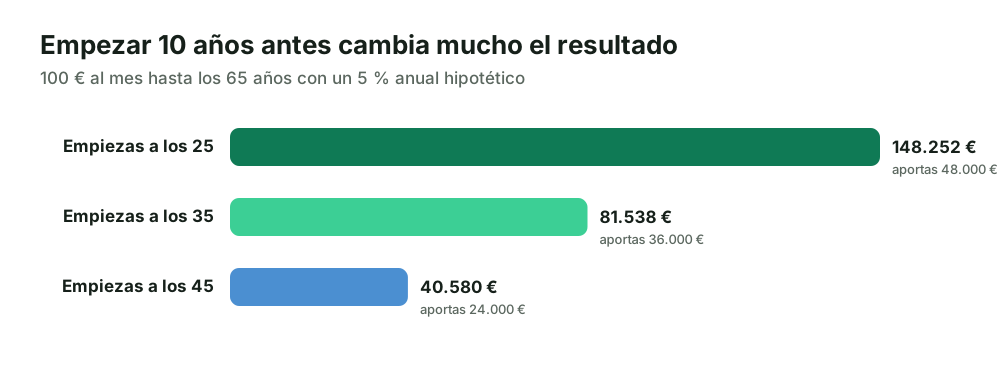
En el ejemplo, quien empieza a los 25 aporta 48.000 € y quien empieza a los 35 aporta 36.000 €: solo 12.000 € más, pero el resultado casi se duplica. Ese es el efecto de dar más años al interés compuesto. Lo explicamos con calma en qué es el interés compuesto.
#Paso a paso para tu primera inversión
- Revisa tu situación. Sin deudas caras y con colchón. Si no, ese es tu primer objetivo. Mi plan te lo calcula en dos minutos.
- Define tu plazo y cuánto riesgo aceptas. Escríbelo: «este dinero no lo voy a tocar en X años».
- Elige el tipo de inversión que encaja con ese plazo y riesgo. Para el largo plazo, muchas guías de educación financiera destacan los productos diversificados y de bajo coste.
- Compara costes: comisión por compra, comisión de custodia y gastos anuales del producto.
- Comprueba que la entidad está autorizada en los registros de la CNMV o del Banco de España.
- Lee el documento de datos fundamentales (DFI o KID) del producto: resume su riesgo (escala del 1 al 7) y sus costes.
- Automatiza una aportación periódica que puedas mantener y revisa tu plan una o dos veces al año, no cada día.
#Los 7 errores más comunes al empezar
- Invertir el dinero del colchón. Cuando surja un imprevisto tendrás que vender, quizá con pérdidas.
- No mirar las comisiones. Un 1-2 % anual parece poco, pero en 30 años puede llevarse una parte enorme de tus ganancias.
- Poner todo en una sola empresa o criptomoneda porque «va a subir».
- Seguir consejos de redes sociales de personas que no conoces y que a menudo cobran por promocionar productos.
- Mirar la inversión cada día y vender por miedo en las caídas.
- Esperar el «momento perfecto» para empezar. Nadie sabe predecir el mercado de forma fiable.
- Invertir en algo que no entiendes. Si no puedes explicarlo con tus palabras, no lo compres.
#Un apunte sobre impuestos
En España, las ganancias que obtienes al vender una inversión, y los intereses o dividendos, tributan en la declaración de la renta como rendimientos del ahorro, con tipos que van del 19 % al 30 % según la cantidad. Las pérdidas pueden compensar ganancias. En los fondos de inversión puedes cambiar de un fondo a otro (traspaso) sin pagar impuestos hasta que vendas; en los ETF, en general, no. Si tienes dudas sobre tu caso, consulta a la Agencia Tributaria o a un asesor fiscal.
#En resumen
Empezar a invertir con poco dinero es posible y es una gran idea, siempre que lo hagas en orden: primero la base (gastos, deudas, colchón), después una inversión que entiendas, diversificada, con costes bajos y pensada para muchos años. Lo demás es paciencia.
¿Quieres ver qué te toca a ti con tus números? Prueba Mi plan: es gratis, no necesitas registrarte y tus datos no salen de tu navegador.
Preguntas frecuentes
¿Se puede invertir con 100 euros?
Sí, pero con cantidades tan pequeñas importa mucho el coste de cada compra. Antes de invertir esos 100 €, asegúrate de que no tienes deudas caras y de que tienes un pequeño colchón para imprevistos. Si tu bróker cobra una comisión fija por orden, suele compensar acumular y comprar menos veces.
¿Qué es mejor, invertir todo de golpe o poco a poco?
Para quien empieza con poco dinero, lo natural es invertir poco a poco a medida que ahorra (aportaciones periódicas). Así creas el hábito y no dependes de acertar el momento. Lo importante es que las comisiones de cada aportación sean bajas.
¿Puedo perder dinero invirtiendo?
Sí. Cualquier inversión puede bajar de valor, y algunas pueden perderlo todo. Por eso solo se invierte el dinero que no vas a necesitar en años, después de tener un colchón de emergencia, y se diversifica para no depender de una sola empresa.
¿Puedo invertir si soy menor de edad?
En España, un menor necesita a sus padres o tutores legales para abrir una cuenta de valores o contratar un fondo. Mientras tanto, lo más útil es aprender, ahorrar y practicar con simulaciones.
¿Cuánto debería invertir al mes?
No hay una cifra correcta: depende de tus ingresos y gastos. Una referencia popular es destinar alrededor del 20 % de lo que ingresas al ahorro y la inversión (la regla 50/30/20), pero lo importante es empezar con una cantidad que puedas mantener.

Proyecto independiente de educación financiera para quien empieza desde cero. Escribimos con fuentes oficiales, ejemplos en euros y sin vender productos. No prestamos asesoramiento financiero: este contenido es educativo. Más sobre el proyecto.
Contenido educativo y general, no asesoramiento financiero ni fiscal. Invertir conlleva riesgo de pérdida. Lee el aviso de riesgos.