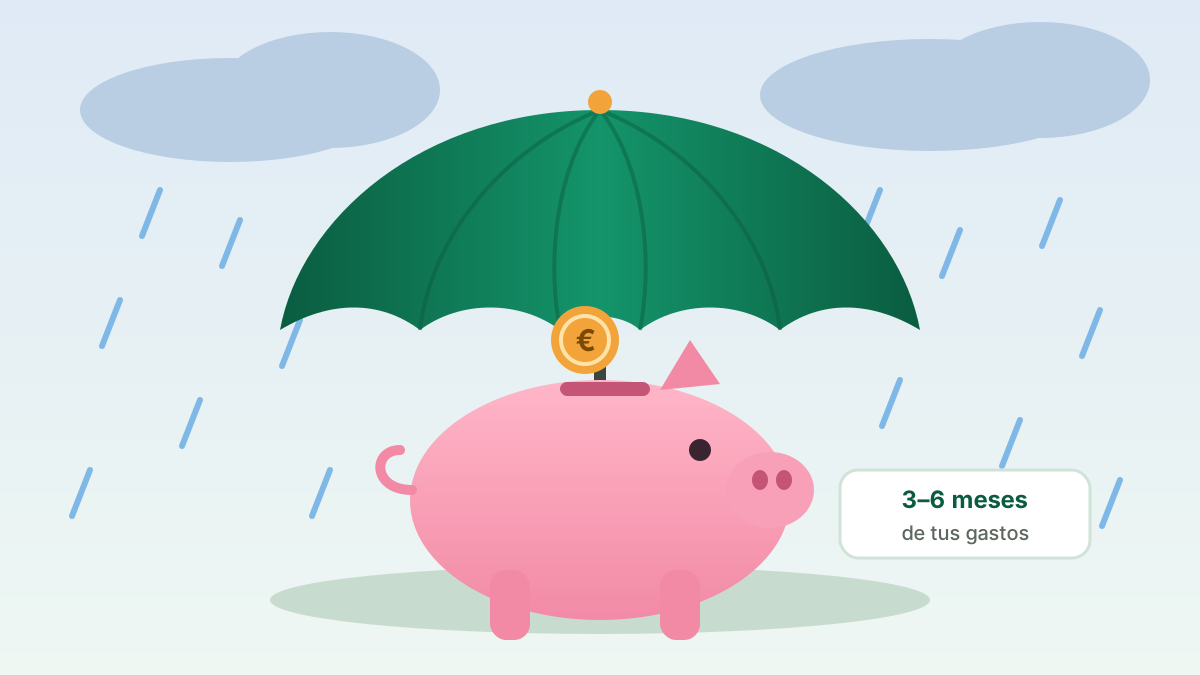
- Un fondo de emergencia es dinero apartado solo para imprevistos: averías, gastos médicos, quedarte sin ingresos.
- La referencia habitual es de 3 a 6 meses de gastos; más si tus ingresos son irregulares o tienes personas a tu cargo.
- Debe estar en un sitio seguro y disponible: cuenta remunerada, depósito con disponibilidad o similares. No en bolsa ni en cripto.
- Va antes de invertir: sin él, cualquier imprevisto te obliga a vender en mal momento o a endeudarte.
Índice del artículo
Se rompe la lavadora. Te piden un depósito para un alquiler. Tu empresa recorta horas. Son cosas que tarde o temprano le pasan a casi todo el mundo, y la diferencia entre un mal día y un problema serio suele ser una sola: tener o no tener un colchón de dinero apartado.
Ese colchón se llama fondo de emergencia, y en cualquier guía seria de finanzas personales aparece como uno de los primeros pasos, antes incluso de invertir. Vamos a ver por qué, cuánto necesitas y dónde guardarlo.
#Qué es un fondo de emergencia (y qué no es)
Es una cantidad de dinero reservada exclusivamente para imprevistos necesarios. No es tu cuenta de gastos del mes ni tu ahorro para las vacaciones. Tiene tres características:
- Disponible: puedes usarlo en uno o pocos días, sin penalizaciones importantes.
- Seguro: no puede valer menos justo cuando lo necesitas.
- Separado: está apartado de tu dinero del día a día para que no te lo gastes sin darte cuenta.
Truco psicológico: ponle nombre. Una cuenta llamada «Emergencias» es mucho más difícil de tocar por capricho que «Ahorros».
#Por qué va antes que invertir
Las inversiones suben y bajan. Si inviertes todo tu dinero y surge un imprevisto justo cuando han caído, tendrás que vender con pérdidas. Y si no tienes nada, la alternativa suele ser peor: tarjeta de crédito, préstamo rápido o pedir dinero, con intereses que pueden superar el 20 % anual.
El fondo de emergencia evita las dos cosas. Es lo que permite que el resto de tu plan, incluida la inversión a largo plazo, aguante los golpes. Por eso en la guía para empezar a invertir lo ponemos como el escalón previo.
#¿Cuánto necesitas? Calcúlalo en 3 pasos
- Suma tus gastos imprescindibles de un mes: vivienda, comida, suministros, transporte, seguros, deudas. No incluyas ocio ni caprichos: en una emergencia los recortarías.
- Elige cuántos meses según tu situación (tabla de abajo).
- Multiplica. Ese es tu objetivo.
| Tu situación | Meses recomendables |
|---|---|
| Vives con tu familia y tus gastos son pequeños | 3 |
| Contrato estable, sin personas a tu cargo | 3 – 4 |
| Pareja con dos sueldos estables | 3 – 6 |
| Hijos o personas a tu cargo | 6 |
| Autónomo, comisiones o ingresos irregulares | 6 – 12 |
Ejemplo: Laura gasta 900 € al mes en lo imprescindible y tiene contrato indefinido. Con 4 meses, su objetivo es 3.600 €. Su hermano pequeño vive en casa y gasta unos 60 € al mes: con 3 meses le basta con 180 €.
Si no quieres hacer cuentas, Mi plan calcula tu colchón objetivo y cuánto te falta automáticamente.
#Dónde guardar tu fondo de emergencia en España
La prioridad es la seguridad y la disponibilidad, no la rentabilidad. Aun así, no tiene por qué estar a 0 %: hay opciones que pagan algo de interés sin riesgo relevante.
| Opción | Disponibilidad | Seguridad | Comentario |
|---|---|---|---|
| Cuenta remunerada | Inmediata | Alta: cubierta por el FGD hasta 100.000 € | La opción más cómoda. Revisa condiciones y si el interés es temporal. |
| Depósito a plazo | Al vencimiento o con penalización | Alta: cubierta por el FGD | Útil para la parte que es menos probable que necesites pronto. |
| Letras del Tesoro | 3 a 12 meses (o venta antes) | Muy alta: deuda del Estado | Mínimo 1.000 €. Para fondos de emergencia ya grandes. |
| Fondo monetario | Pocos días | Alta, pero no garantizado | Puede fluctuar un poco; no lo cubre el FGD. |
| Bolsa, fondos de acciones, cripto | Rápida, pero… | No adecuado | Pueden caer justo cuando necesitas el dinero. |
El Fondo de Garantía de Depósitos (FGD) cubre los depósitos de dinero (cuentas y depósitos a plazo) hasta 100.000 € por titular y entidad si el banco quiebra. No cubre fondos de inversión, acciones ni criptomonedas.
Si dudas entre las dos primeras, te las comparamos en cuenta remunerada o depósito. Una estrategia común es dividirlo en dos capas: una parte en una cuenta de acceso inmediato (por ejemplo, un mes de gastos) y el resto en una opción que pague algo más pero siga siendo segura.
#Cómo crearlo aunque ganes poco
Ver la cifra objetivo puede desanimar. La clave es tratarlo como una meta por etapas:
- Primer hito: 1 mes de gastos (o 500 €, lo que sea menor). Esto ya cubre la mayoría de imprevistos pequeños.
- Automatiza: programa una transferencia el día que cobras, aunque sea de 20 €. Lo que no ves, no lo gastas.
- Usa dinero extra: pagas extra, regalos, devoluciones de Hacienda o ventas de cosas que no usas.
- Reduce un gasto concreto y destina exactamente ese importe al fondo (una suscripción que no usas, por ejemplo).
- Celebra los hitos y sigue hasta llegar a tu objetivo de meses.
¿Cuánto se tarda? Con un objetivo de 1.800 € y 150 € al mes, 12 meses. Con 50 € al mes, 3 años. Por eso merece la pena empezar ya, aunque sea con poco.
#Cuándo usarlo y cuándo no
| Sí es una emergencia | No es una emergencia |
|---|---|
| Pérdida de empleo o de ingresos | Vacaciones o escapadas |
| Gastos médicos o dentales urgentes | Rebajas, ofertas o el Black Friday |
| Avería del coche que necesitas para trabajar | Un móvil nuevo porque ha salido otro modelo |
| Reparación urgente en casa | Regalos y celebraciones previsibles |
Para los gastos previsibles pero no mensuales (regalos, seguro anual, matrícula), lo ideal es tener ahorros con objetivo separados del fondo de emergencia.
#¿Y la inflación?
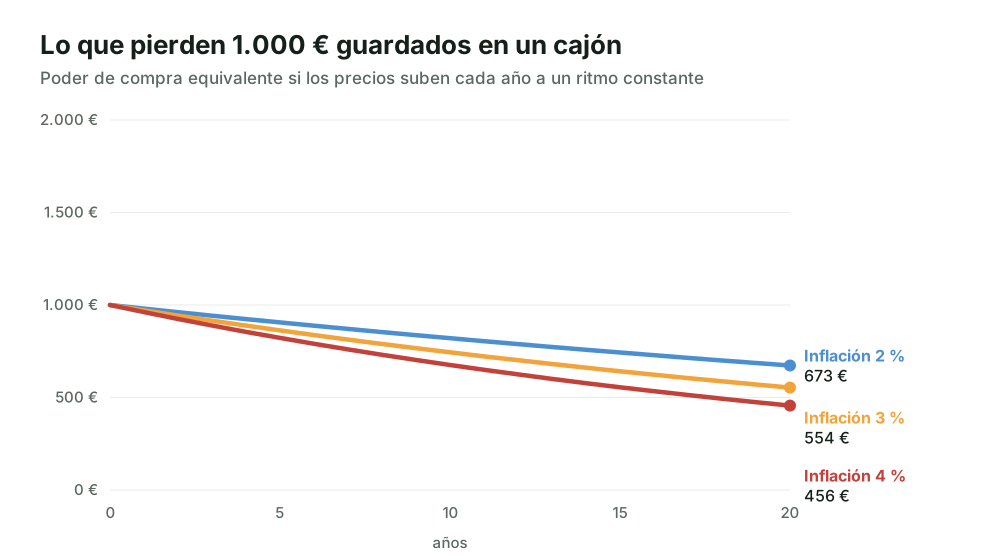
Es cierto que el dinero parado pierde poder de compra con el tiempo. Pero el fondo de emergencia no está para ganar dinero, sino para protegerte. Lo razonable es buscar una opción segura que pague algún interés y que el resto de tu dinero, el que no necesitarás en años, sí se invierta a largo plazo.
#En resumen
Un fondo de emergencia de 3 a 6 meses de gastos, en un sitio seguro y disponible, es lo que te permite dormir tranquilo e invertir con cabeza. Empieza por un primer hito pequeño, automatiza el ahorro y no lo toques salvo para lo que está pensado.
Calcula tu objetivo con Mi plan y, cuando lo tengas cubierto, sigue con cómo empezar a invertir con poco dinero.
Preguntas frecuentes
¿Cuánto dinero debe tener un fondo de emergencia?
La referencia habitual es entre 3 y 6 meses de tus gastos imprescindibles. Si tus ingresos son estables y no tienes personas a tu cargo, puede bastar con 3; si eres autónomo, tienes ingresos variables o hijos, mejor acercarse a 6 o más.
¿Dónde guardo el fondo de emergencia?
En un lugar sin riesgo de pérdidas y del que puedas sacar el dinero en pocos días: una cuenta remunerada o un depósito que permita disponer del dinero. En España, los depósitos bancarios están cubiertos por el Fondo de Garantía de Depósitos hasta 100.000 € por persona y entidad.
¿Es mejor invertir el fondo de emergencia para que rinda más?
No. Su función es estar disponible y no perder valor justo cuando lo necesitas. Si lo inviertes en algo que puede bajar, un imprevisto podría obligarte a vender con pérdidas.
¿Qué cuenta como emergencia?
Algo imprevisto y necesario: una avería del coche que usas para trabajar, una factura médica, el móvil roto si lo necesitas, quedarte sin trabajo. Unas vacaciones o una oferta no son emergencias.
¿Qué hago si tengo que usarlo?
Úsalo sin culpa: para eso existe. Después, vuelve a reponerlo poco a poco antes de retomar otras metas de inversión.

Proyecto independiente de educación financiera para quien empieza desde cero. Escribimos con fuentes oficiales, ejemplos en euros y sin vender productos. No prestamos asesoramiento financiero: este contenido es educativo. Más sobre el proyecto.
Contenido educativo y general, no asesoramiento financiero ni fiscal. Invertir conlleva riesgo de pérdida. Lee el aviso de riesgos.