- Diversificar es repartir tu dinero entre muchas inversiones distintas para no depender de una sola.
- Reduce el riesgo específico (que una empresa quiebre), pero no elimina el riesgo de mercado (que caiga todo a la vez).
- Se diversifica por empresas, sectores, países, tipos de activo y en el tiempo.
- Tener muchos productos que invierten en lo mismo no es diversificar.
Índice del artículo
Imagina que guardas todos tus huevos en una sola cesta y se te cae. Los pierdes todos. Si los repartes en varias, un tropiezo solo rompe unos pocos. Así de simple es la idea de la diversificación, y es una de las pocas «reglas de oro» en las que coinciden casi todos los expertos en inversión.
#Qué es diversificar
Diversificar es repartir tu dinero entre muchas inversiones diferentes que no se comporten igual. Así, si a una le va mal, el impacto en el total es pequeño, y otras pueden compensarlo.
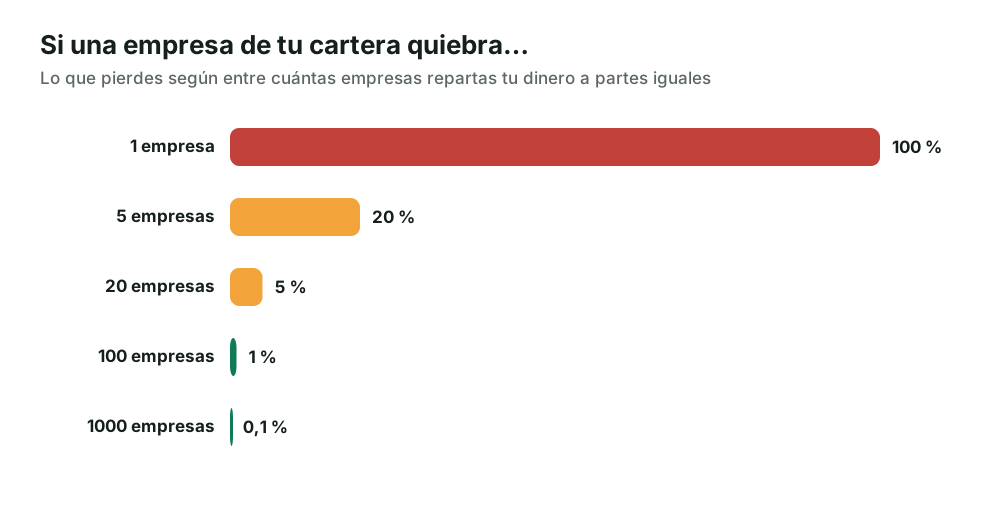
Con una sola empresa, su quiebra te deja sin nada. Con mil, apenas lo notas. Por eso es tan peligroso apostar todo a «la acción que va a subir» o a una única criptomoneda.
#Los dos tipos de riesgo
| Riesgo | Qué es | ¿Lo reduce diversificar? |
|---|---|---|
| Específico | Lo que le puede pasar a una empresa concreta: un escándalo, una mala gestión, la quiebra | Sí, mucho |
| De mercado (sistemático) | Lo que afecta a todos a la vez: una crisis económica global, una pandemia | Poco: cuando cae todo, cae también tu cartera |
Esta distinción es clave para tener expectativas realistas. Una cartera diversificada te protege de los desastres individuales, pero no de las caídas generales del mercado. Contra esas, tus mejores herramientas son el tiempo (un horizonte largo) y un fondo de emergencia que evite que tengas que vender en mal momento.
#Las 5 formas de diversificar
- Por empresas: muchas compañías en lugar de unas pocas.
- Por sectores: tecnología, salud, consumo, energía, finanzas… Cada uno sufre en momentos distintos.
- Por países y regiones: la economía de un solo país puede ir mal durante años. Muchos inversores tienen demasiado peso en su propio país sin darse cuenta.
- Por tipos de activo: acciones, bonos y liquidez se comportan de forma diferente. Combinarlos suaviza los altibajos.
- En el tiempo: invertir poco a poco (por ejemplo, cada mes) en lugar de todo de golpe reduce el riesgo de entrar justo antes de una caída.
#Cómo diversifica un inversor particular
Comprar acciones de cientos de empresas una a una sería carísimo en comisiones y muy difícil de gestionar. Por eso la forma más habitual de diversificar con poco dinero son los fondos de inversión y los ETF, que con una sola compra te dan una parte de cientos o miles de empresas. Los fondos indexados, en concreto, copian un índice amplio con costes bajos. Lo explicamos en fondos indexados vs ETF.
Mira dentro del producto: el documento de datos fundamentales y la ficha del fondo muestran cuántas empresas contiene, de qué países y sectores. Un fondo «global» con miles de empresas está mucho más diversificado que uno de un solo sector.
#Errores típicos
- Falsa diversificación: tener cinco fondos que invierten en las mismas grandes empresas. Más productos no es más diversificación.
- Sobrediversificar sin sentido: acumular muchísimos productos parecidos que solo complican el seguimiento y suman costes.
- Concentrarse en lo de moda: un sector que ha subido mucho (o una criptomoneda) puede caer igual de rápido.
- Sesgo local: invertir solo en tu país porque «lo conoces».
- Olvidar que tu trabajo también es un riesgo: si trabajas en una empresa, invertir mucho en ella concentra tu sueldo y tus ahorros en el mismo sitio.
#Mantener la diversificación: rebalancear
Con el tiempo, lo que más sube acaba pesando más en tu cartera, y tu reparto se descoloca. Rebalancear es volver al reparto que decidiste, por ejemplo una vez al año. Una forma sencilla, que no implica vender ni pagar impuestos, es dirigir el dinero nuevo que ahorras hacia lo que haya quedado por debajo de su objetivo. Es lo que hace Mi plan con tus aportaciones.
#En resumen
Diversificar no te hará rico de golpe, pero te protege de lo peor: que un solo error o una sola empresa se lleve tus ahorros. Reparte entre empresas, sectores, países, tipos de activo y en el tiempo, vigila que la diversificación sea real y mantén un horizonte largo para aguantar las caídas generales.
Sigue con cómo funciona la bolsa o revisa tu reparto en Mi plan.
Preguntas frecuentes
¿Qué significa diversificar una inversión?
Repartir el dinero entre muchas inversiones diferentes (empresas, sectores, países, tipos de activo) para que un mal resultado en una de ellas no tenga un impacto grave en el total.
¿Diversificar elimina el riesgo?
No. Reduce mucho el riesgo de que una inversión concreta te arruine, pero cuando cae todo el mercado a la vez, una cartera diversificada también baja. Por eso se combina con un horizonte largo y un fondo de emergencia.
¿Cuántas acciones hacen falta para estar diversificado?
No hay un número mágico, pero unas pocas acciones dejan mucho riesgo concentrado. Por eso muchos inversores particulares diversifican mediante fondos o ETF que contienen cientos o miles de empresas.
¿Tener varios fondos es estar más diversificado?
No necesariamente. Si varios fondos invierten en las mismas empresas grandes, tienes más productos pero no más diversificación. Lo importante es en qué invierten por dentro.
¿Qué es diversificar en el tiempo?
Invertir poco a poco, por ejemplo cada mes, en lugar de todo de golpe. Así compras a precios distintos y reduces el riesgo de haber invertido todo justo antes de una caída.

Proyecto independiente de educación financiera para quien empieza desde cero. Escribimos con fuentes oficiales, ejemplos en euros y sin vender productos. No prestamos asesoramiento financiero: este contenido es educativo. Más sobre el proyecto.
Contenido educativo y general, no asesoramiento financiero ni fiscal. Invertir conlleva riesgo de pérdida. Lee el aviso de riesgos.