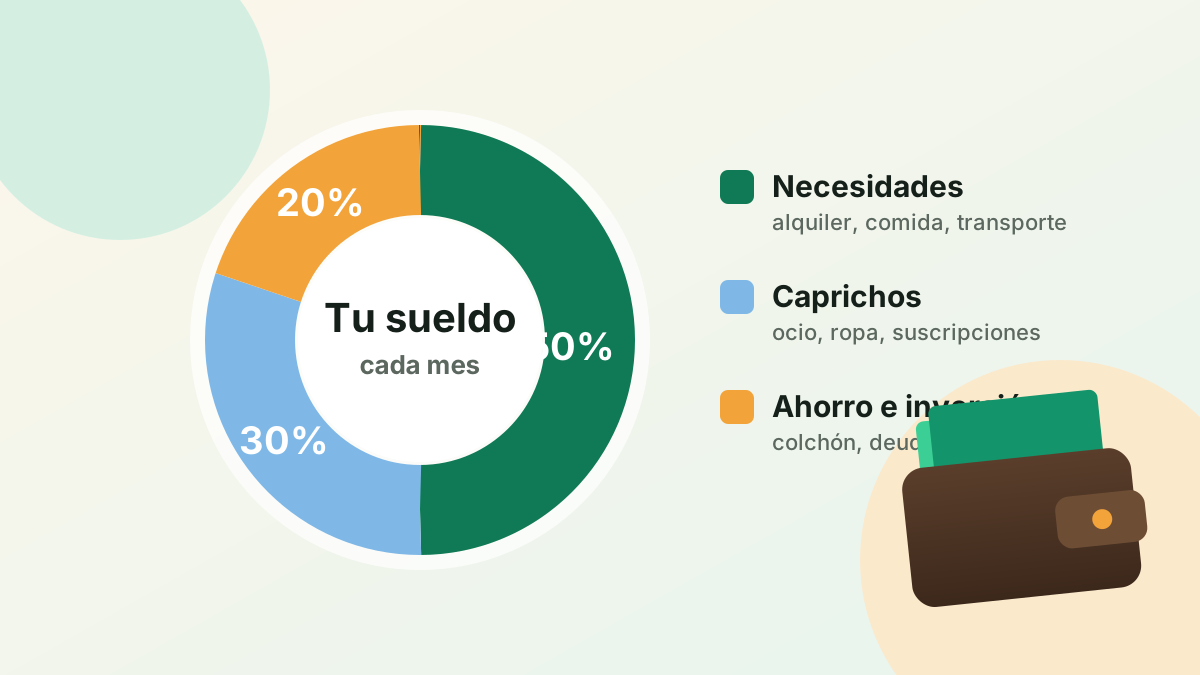
- Divide tus ingresos netos en 50 % necesidades, 30 % caprichos y 20 % ahorro (y pago de deudas).
- Es una referencia, no una ley: adáptala si cobras poco, vives en una ciudad cara o vives con tu familia.
- El truco más eficaz: «págate primero», mueve el ahorro el día que cobras.
- Con el 20 %: primero deudas caras, luego colchón de emergencia y después inversión a largo plazo.
Índice del artículo
¿Llegas a final de mes sin saber muy bien en qué se ha ido el dinero? No eres el único. La buena noticia es que no necesitas una hoja de cálculo con cuarenta categorías para ordenarte: con tres cajas es suficiente. Esa es la idea de la regla 50/30/20.
#Qué es la regla 50/30/20
Es un método de presupuesto que reparte tus ingresos netos (lo que llega a tu cuenta, después de impuestos) en tres partes:
- 50 % para necesidades: lo que tienes que pagar sí o sí para vivir y trabajar.
- 30 % para caprichos: lo que te gusta pero podrías recortar.
- 20 % para ahorro: tu yo del futuro, incluido el pago extra de deudas.
Se popularizó en 2005 con el libro All Your Worth, de Elizabeth Warren y Amelia Warren Tyagi. Su gran ventaja es la sencillez: no hay que controlar cada café, solo que las tres cajas no se desborden.
#Qué va en cada caja
| Necesidades (50 %) | Caprichos (30 %) | Ahorro (20 %) |
|---|---|---|
| Alquiler o hipoteca | Restaurantes y comida a domicilio | Fondo de emergencia |
| Comida del supermercado | Ropa que no necesitas | Pago extra de deudas |
| Luz, agua, gas, internet | Suscripciones (series, música, juegos) | Inversión a largo plazo |
| Transporte para trabajar o estudiar | Viajes y ocio | Metas: carné, estudios, entrada de un piso |
| Seguros obligatorios, cuotas mínimas de deudas | Móvil nuevo, caprichos tecnológicos |
¿Necesidad o capricho? Pregúntate: «si me quedara sin ingresos mañana, ¿seguiría pagando esto?». Si la respuesta es no, es un capricho. La tarifa básica del móvil es una necesidad; la tarifa ilimitada con el último modelo, en parte, un capricho.
#Ejemplos con sueldos reales
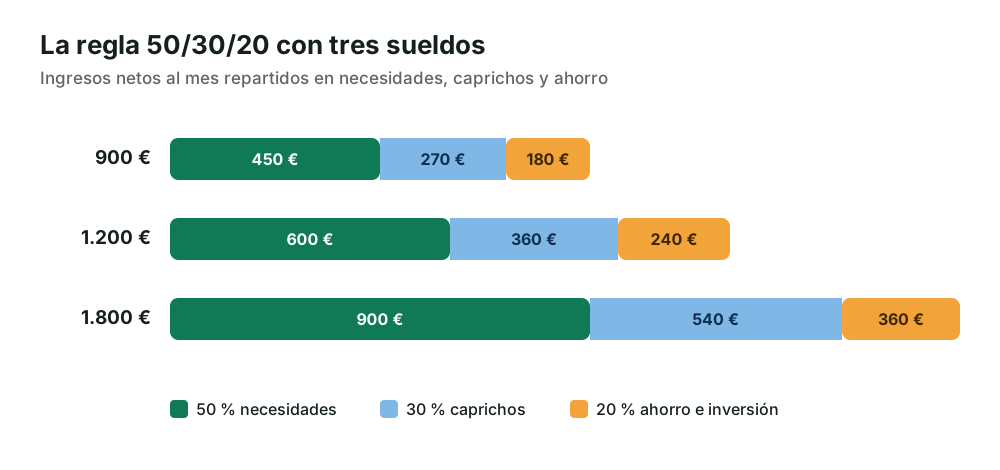
Con 1.200 € netos, por ejemplo, el reparto sería 600 € para necesidades, 360 € para caprichos y 240 € para ahorro. Esos 240 € al mes son 2.880 € al año: suficiente para construir un fondo de emergencia razonable en uno o dos años.
#Cómo adaptarla a tu vida real
La regla es una referencia, no un examen. En muchas ciudades españolas el alquiler por sí solo se come más de la mitad de un sueldo. Algunas adaptaciones habituales:
| Situación | Reparto orientativo | Idea clave |
|---|---|---|
| Alquiler alto, sueldo ajustado | 60 / 30 / 10 | Aunque sea poco, que el ahorro no sea cero |
| Sueldo muy justo | 70 / 20 / 10 | Prioriza un pequeño colchón y busca reducir un gasto fijo |
| Vives con tu familia | 10 / 40 / 50 | Es tu gran oportunidad para ahorrar mucho |
| Tienes deudas caras | 50 / 20 / 30 | Recorta caprichos y acelera la deuda |
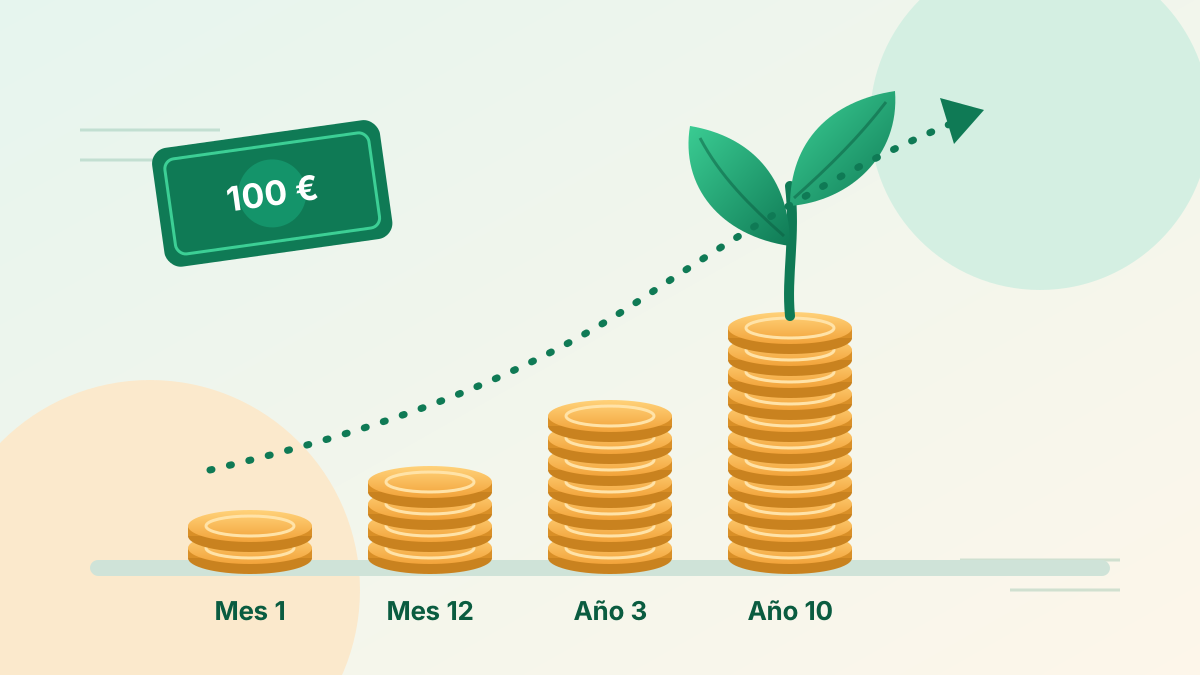
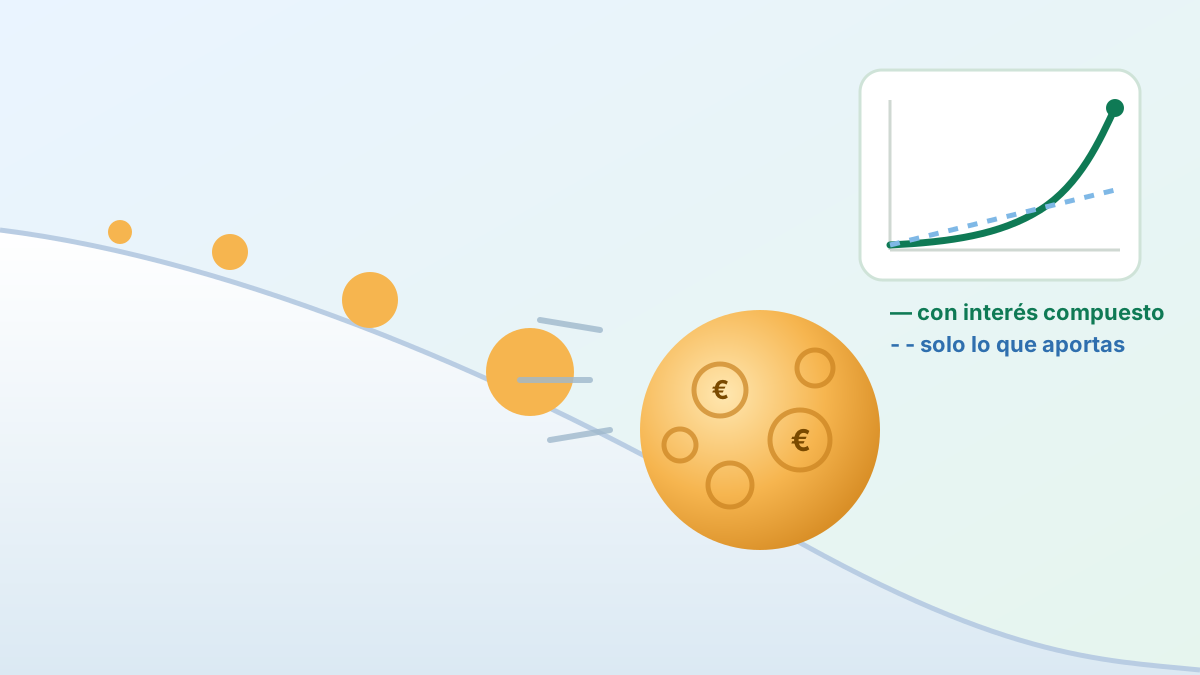
Si eres estudiante o vives en casa y recibes una paga o un pequeño sueldo, tus necesidades pueden ser casi cero. Ahorrar la mitad de lo que entra es perfectamente posible y te dará una ventaja enorme gracias al interés compuesto.
#Cómo aplicarla en 5 pasos
- Calcula tus ingresos netos mensuales. Si son irregulares, usa la media de los últimos meses o, mejor, tu mes más bajo. Si no sabes leer tu nómina, mira cómo entender tu nómina.
- Revisa un mes de gastos en la app de tu banco y clasifícalos en las tres cajas.
- Compara con el 50/30/20 y detecta qué caja se desborda.
- Págate primero: programa una transferencia automática del ahorro el día que cobras, a una cuenta separada.
- Revisa una vez al mes durante diez minutos. Ajusta, no te castigues.
#Qué hacer con tu 20 %
El orden importa. Con el dinero de la caja de ahorro:
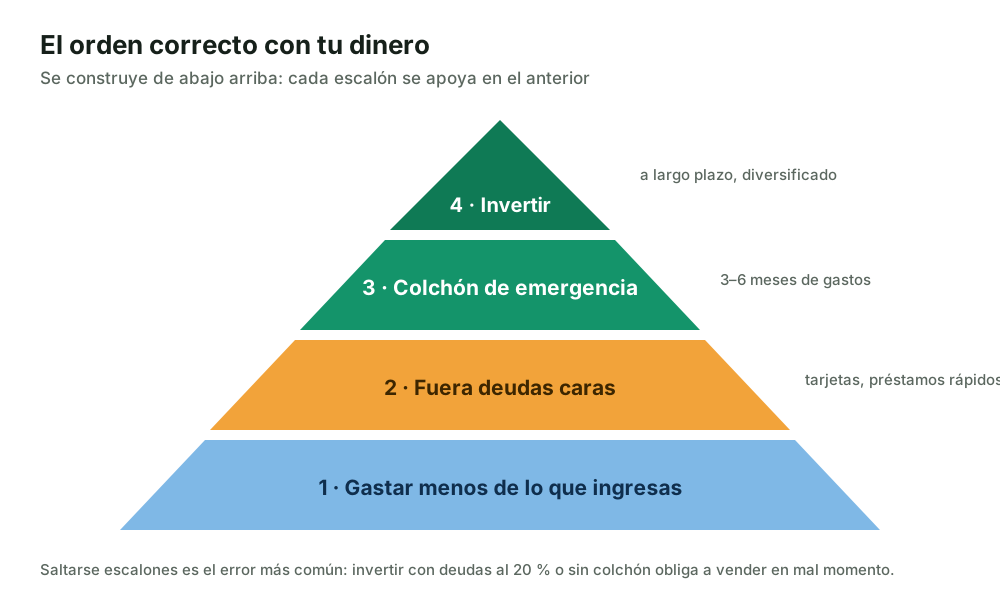
- Deudas caras: tarjetas revolving, préstamos rápidos. Pagarlas es una «rentabilidad» segura.
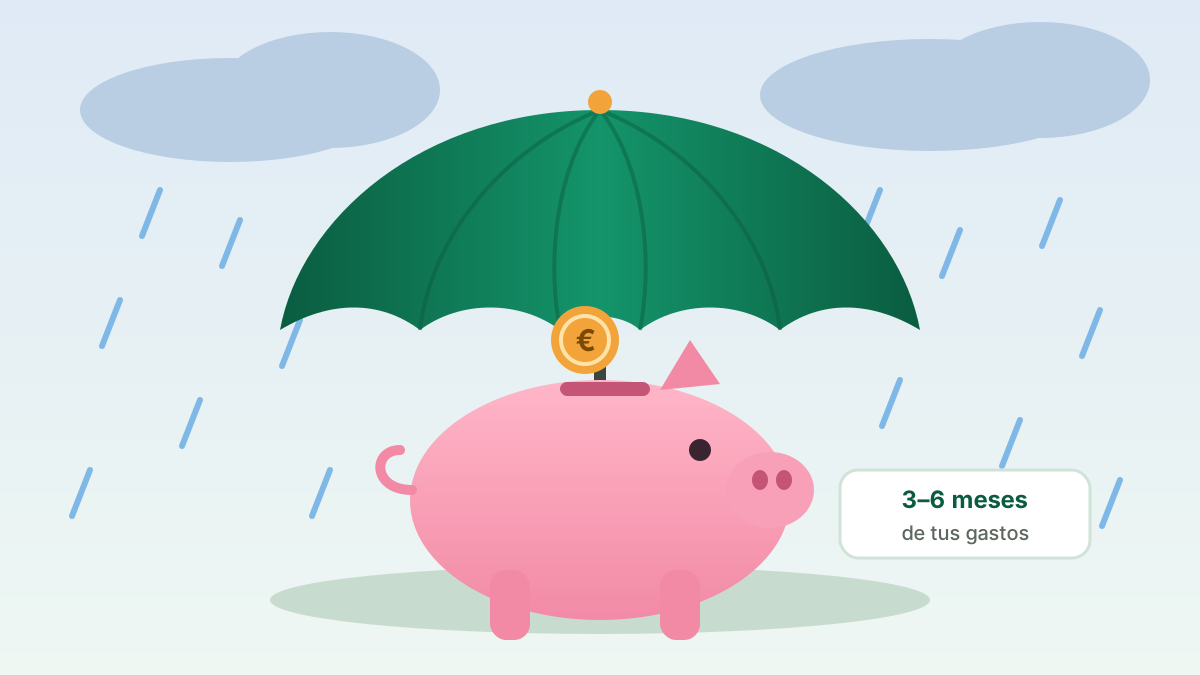
- Fondo de emergencia: de 3 a 6 meses de gastos. Te lo explicamos en esta guía.
- Inversión a largo plazo para el dinero que no necesitarás en años. Empieza por cómo invertir con poco dinero.
#10 trucos para ahorrar sin agobiarte
- Automatiza el ahorro el día de cobro. Es el truco más eficaz con diferencia.
- Revisa tus suscripciones y cancela las que no usas cada semana.
- Regla de las 48 horas: antes de cualquier compra no planeada de más de 50 €, espera dos días.
- Haz la compra con lista y sin hambre.
- Compara tarifas de móvil, internet, luz y seguros una vez al año.
- Usa efectivo o una tarjeta aparte para la caja de caprichos: cuando se acaba, se acaba.
- Destina las subidas de sueldo y pagas extra a la caja de ahorro antes de acostumbrarte a gastarlas.
- Vende lo que no usas. Ese dinero va directo al colchón.
- Pon nombre a tus metas («Carné de conducir», «Emergencias»): motivan más que «Ahorro».
- Celebra los hitos con un capricho pequeño y planificado. Ahorrar no es castigarse.
Cuidado con el «compra ahora, paga después» y los aplazamientos en tiendas online: facilitan gastar dinero que no tienes y algunos tienen intereses o penalizaciones altas si te retrasas.
#En resumen
La regla 50/30/20 te da una brújula sencilla: la mitad para vivir, casi un tercio para disfrutar y una quinta parte para tu futuro. Adáptala a tu realidad, automatiza la parte de ahorro y revisa una vez al mes. Con eso ya estás por delante de la mayoría.
¿Quieres saber qué hacer con lo que ahorras? Introduce tus números en Mi plan y te lo explicará paso a paso.
Preguntas frecuentes
¿Qué es la regla 50/30/20?
Un método sencillo de presupuesto que reparte los ingresos netos en tres partes: 50 % para necesidades (vivienda, comida, transporte, facturas), 30 % para deseos o caprichos (ocio, ropa, suscripciones) y 20 % para ahorro y pago extra de deudas. Se popularizó con el libro «All Your Worth», de Elizabeth Warren y Amelia Warren Tyagi.
¿Qué hago si mis necesidades superan el 50 %?
Es muy común, sobre todo en ciudades con alquileres altos. Puedes adaptar los porcentajes (por ejemplo, 60/20/20 o 70/20/10) y buscar reducir algún gasto fijo grande. Lo importante es que el ahorro no sea cero.
¿El 20 % de ahorro incluye pagar deudas?
Sí, el pago extra de deudas (más allá de la cuota mínima) se cuenta dentro del 20 %. Si tienes deudas caras, lo prioritario es pagarlas antes de invertir.
¿Sirve si vivo con mis padres y tengo pocos ingresos?
Sí, y es un momento ideal para ahorrar más. Si tus necesidades son casi cero, puedes destinar mucho más del 20 % al ahorro, por ejemplo 50/50 entre caprichos y ahorro.
¿Hay que apuntar cada gasto?
No necesariamente. Basta con saber cuánto gastas en necesidades y apartar el ahorro al cobrar; lo que queda es para caprichos. Apuntar los gastos uno o dos meses sí ayuda mucho a descubrir fugas de dinero.

Proyecto independiente de educación financiera para quien empieza desde cero. Escribimos con fuentes oficiales, ejemplos en euros y sin vender productos. No prestamos asesoramiento financiero: este contenido es educativo. Más sobre el proyecto.
Contenido educativo y general, no asesoramiento financiero ni fiscal. Invertir conlleva riesgo de pérdida. Lee el aviso de riesgos.