- La inflación es la subida general de los precios: con el mismo dinero puedes comprar menos.
- En España se mide con el IPC, que publica el INE cada mes. El Banco Central Europeo busca una inflación del 2 % a medio plazo.
- Lo que importa es la rentabilidad real: lo que gana tu dinero menos la inflación.
- Para el dinero que no necesitas en años, dejarlo parado durante décadas suele significar perder poder de compra.
Índice del artículo
Hace unos años, con 50 € llenabas bastante el carro de la compra. Hoy, con esos mismos 50 €, probablemente te llevas menos cosas. No es que tu billete haya cambiado: lo que ha cambiado es lo que puedes comprar con él. Eso es la inflación, y afecta a todo tu dinero, lo tengas en una cuenta, debajo del colchón o invertido.
#Qué es la inflación
La inflación es la subida generalizada y sostenida de los precios de bienes y servicios. No se trata de que suba una cosa concreta (eso pasa siempre), sino de que, en conjunto, la vida se encarezca.
Su efecto directo es que tu dinero pierde poder de compra. Si la inflación de un año es del 3 %, lo que costaba 100 € pasa a costar unos 103 €. Tus 100 € siguen siendo 100 €, pero ya no llegan para lo mismo.
El efecto se acumula: con una inflación constante del 3 %, algo que hoy cuesta 100 € costaría unos 181 € dentro de 20 años. Por eso nuestros padres recuerdan precios que hoy nos parecen imposibles.
#Cómo se mide: el IPC
En España, la inflación se mide con el Índice de Precios de Consumo (IPC), que publica el Instituto Nacional de Estadística (INE) cada mes. Para calcularlo, el INE sigue los precios de una «cesta» con cientos de productos y servicios que consumen los hogares: alimentos, vivienda, transporte, ocio, ropa…
Hay dos cifras que verás a menudo en las noticias:
- IPC general: la variación de todos los precios de la cesta.
- Inflación subyacente: excluye los alimentos no elaborados y los productos energéticos, que suben y bajan mucho. Sirve para ver la tendencia de fondo.
Para comparar entre países de la zona euro se usa además el IPCA (Índice de Precios de Consumo Armonizado).
#Por qué suben los precios
Las causas principales suelen agruparse en tres:
| Tipo | Qué pasa | Ejemplo |
|---|---|---|
| De demanda | La gente quiere comprar más de lo que se produce | Tras una crisis, todo el mundo quiere viajar a la vez |
| De costes | Producir sale más caro y las empresas lo trasladan al precio | Sube la energía y con ella el transporte y los alimentos |
| Monetaria | Hay más dinero en circulación que bienes que comprar | Políticas muy expansivas durante mucho tiempo |
Para mantener los precios bajo control, el Banco Central Europeo (BCE) tiene como objetivo una inflación del 2 % a medio plazo en la zona euro. Su herramienta principal son los tipos de interés: cuando la inflación sube demasiado, los eleva para enfriar la economía; cuando baja mucho, los reduce.
#Cómo afecta a tus ahorros
Este gráfico muestra qué pasa con 1.000 € guardados sin ningún rendimiento según distintas tasas de inflación constantes:
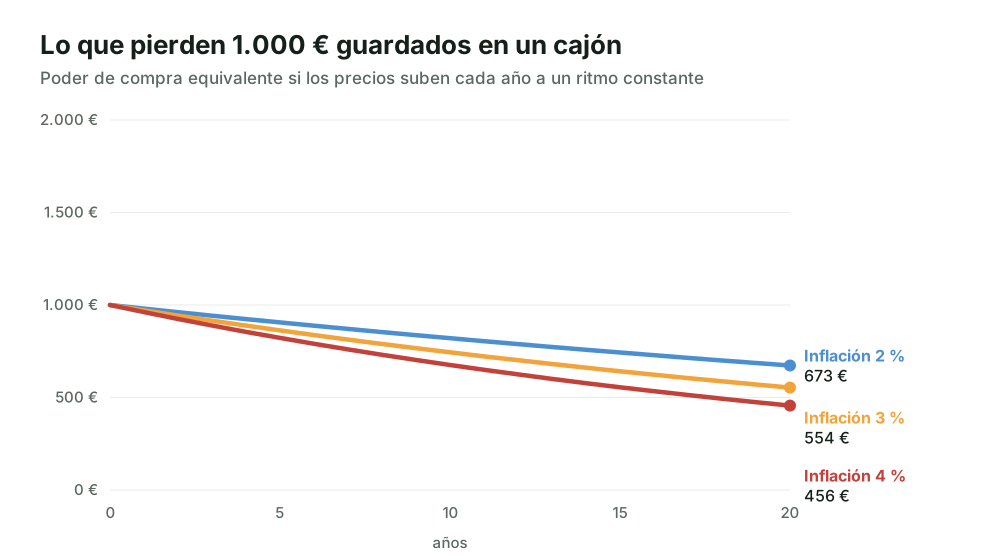
En 10 años, con un 3 % anual, tus 1.000 € comprarían lo mismo que unos 744 € de hoy. No has perdido ni un euro en la cuenta, pero sí una cuarta parte de lo que puedes hacer con ellos.
#Rentabilidad nominal y rentabilidad real
Esta es probablemente la idea más útil de todo el artículo:
- Rentabilidad nominal: lo que te dice el banco o el producto. Por ejemplo, «este depósito da un 2 %».
- Rentabilidad real: lo que gana de verdad tu poder de compra, descontando la inflación.
Rentabilidad real ≈ rentabilidad nominal − inflación
Ejemplo: un depósito al 2 % con una inflación del 3 % tiene una rentabilidad real de aproximadamente −1 % (el cálculo exacto da −0,97 %). Tienes más euros que al principio, pero compran un poco menos. Y si además pagas impuestos sobre los intereses, la cifra real es todavía algo peor.
#Qué puedes hacer
No existe una protección perfecta y sin riesgo contra la inflación, pero sí algunas ideas generales de educación financiera:
- No dejes el dinero «muerto» sin motivo. Tu colchón de emergencia debe ser seguro y estar disponible, pero puede estar en una cuenta o depósito que pague algo. Mira cuenta remunerada o depósito.
- Piensa en términos reales. Cuando compares opciones, resta la inflación a la rentabilidad que te prometen.
- Para el largo plazo, valora la inversión diversificada. Históricamente, una cartera diversificada de acciones ha tendido a superar la inflación a largo plazo, aunque con subidas y bajadas fuertes por el camino. Lee por qué diversificar.
- Evita deudas caras. Su interés casi siempre supera con creces la inflación.
- Revisa tus gastos fijos cada año: con la inflación, las tarifas se actualizan y a menudo hay alternativas más baratas.
Cuidado con quien venda «protección total contra la inflación». Ningún producto la garantiza sin riesgo. Desconfía de rentabilidades altas aseguradas: es la señal típica de una estafa.
#¿Y si los precios bajan? La deflación
La deflación es lo contrario: una bajada generalizada y sostenida de los precios. Aunque suene bien, suele ser mala señal para la economía. Si todo va a estar más barato mañana, la gente retrasa sus compras, las empresas venden menos, invierten menos y pueden recortar empleo. Por eso los bancos centrales prefieren una inflación baja y estable antes que precios a la baja.
#En resumen
La inflación es la razón por la que «guardar dinero» no es lo mismo que «conservar su valor». Conocerla te ayuda a decidir mejor: colchón seguro pero no muerto, deudas caras fuera y, para el dinero que no vas a necesitar en años, una estrategia a largo plazo que tenga en cuenta la rentabilidad real.
Comprueba cómo está tu base con Mi plan y sigue con el interés compuesto, el gran aliado frente a la inflación.
Preguntas frecuentes
¿Qué es la inflación en palabras sencillas?
Es la subida generalizada y sostenida de los precios. Si la inflación es del 3 %, lo que hoy cuesta 100 € costará unos 103 € dentro de un año, así que tu dinero compra algo menos.
¿Qué es el IPC?
El Índice de Precios de Consumo. Lo elabora el Instituto Nacional de Estadística (INE) a partir de los precios de una «cesta» de productos y servicios que consumen los hogares. Su variación anual es la tasa de inflación que se publica en las noticias.
¿Qué es la rentabilidad real?
La rentabilidad que obtienes descontando la inflación. Si un depósito te da un 2 % y la inflación es del 3 %, tu rentabilidad real es aproximadamente de −1 %: tienes más euros, pero compran menos.
¿La inflación es siempre mala?
Una inflación baja y estable (en torno al 2 %) se considera saludable para la economía. Los problemas aparecen cuando es muy alta o muy variable, o cuando los precios bajan de forma generalizada (deflación).
¿Cómo protejo mis ahorros de la inflación?
No hay una fórmula sin riesgo. Las ideas generales son: tener el colchón de emergencia en un sitio que pague algún interés, y para el dinero a largo plazo considerar inversiones diversificadas que históricamente han tendido a superar la inflación, asumiendo que pueden bajar.

Proyecto independiente de educación financiera para quien empieza desde cero. Escribimos con fuentes oficiales, ejemplos en euros y sin vender productos. No prestamos asesoramiento financiero: este contenido es educativo. Más sobre el proyecto.
Contenido educativo y general, no asesoramiento financiero ni fiscal. Invertir conlleva riesgo de pérdida. Lee el aviso de riesgos.